Famílias que vivem de comissões, serviços autônomos ou vendas sazonais enfrentam meses muito diferentes entre si. A entrada de dinheiro pode crescer em determinado período e diminuir logo depois, sem indicar desorganização. Por isso, o orçamento precisa acolher a oscilação, proteger necessidades básicas e evitar decisões baseadas em um único resultado financeiro familiar.
Um método consistente começa pelos custos essenciais, usa médias prudentes e transforma despesas previsíveis em provisões graduais. Assim, a família decide quanto pode comprometer sem depender de previsões otimistas ou de um mês excepcional. O plano deve refletir a realidade atual, ser revisto quando necessário e respeitar objetivos possíveis para cada fase familiar.
Mapeie a renda ao longo do ano
Mês de referência conservador
Comece calculando uma renda de referência a partir dos meses mais fracos, sem escolher apenas o melhor resultado do ano. Some entradas efetivamente recebidas, descarte valores incertos e observe uma média que permita pagar compromissos recorrentes. Essa base reduz o risco de assumir parcelas incompatíveis com a renda disponível.
Períodos de alta e baixa
Registre todas as entradas em um calendário anual, indicando quando costumam ocorrer e quão confiáveis são. Diferencie contratos assinados, pagamentos prováveis e expectativas ainda sem confirmação. Essa separação mostra o que pode sustentar o orçamento e o que deve permanecer fora dos compromissos fixos até realmente entrar na conta.
Priorize custos essenciais
Liste moradia, alimentação, saúde, transporte, educação e dívidas antes de distribuir qualquer sobra. Depois, classifique cada item como indispensável, ajustável ou adiável, considerando as consequências de reduzir seu valor. Essa ordem ajuda a preservar a estrutura familiar durante uma queda e impede que desejos temporários ocupem o lugar das necessidades.
Defina limites para categorias variáveis e estabeleça um teto semanal para gastos de alimentação, lazer e compras. Quando a renda superar a referência, não transforme todo excedente em novas despesas permanentes. Uma parte pode reforçar reservas, outra atender metas próximas, e somente o restante deve ampliar o consumo com cautela.
Converse com todos os adultos da casa sobre prioridades e limites, evitando que o controle dependa de uma única pessoa. Uma lista visível de compromissos facilita decisões rápidas nos períodos difíceis. Também vale combinar quais gastos podem ser suspensos primeiro, para agir com clareza em vez de cortar itens essenciais por impulso.
Crie provisões para despesas anuais
Divida despesas anuais pelo número de meses até o vencimento e reserve uma parcela sempre que houver entrada. Impostos, seguros, manutenção, material escolar e consultas previsíveis deixam de parecer emergências quando recebem espaço no orçamento. A provisão transforma uma conta futura em um compromisso pequeno, regular e mais fácil de acompanhar.
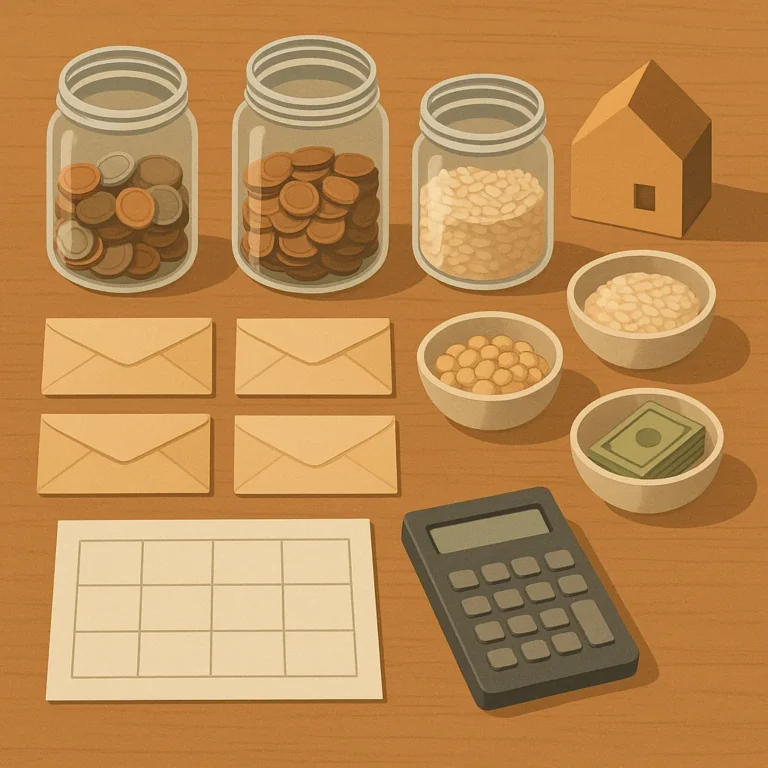
Crie envelopes separados, em contas ou registros digitais, para cada finalidade relevante. Nomear o dinheiro reduz a tentação de gastá-lo como se estivesse livre e mostra quanto ainda falta acumular. Se uma despesa tiver data incerta, use uma estimativa moderada e atualize o valor assim que novas informações aparecerem.
Quando uma provisão for usada, registre a retirada e estabeleça um novo prazo para recompô-la. Evite misturar esse valor com a reserva de emergência, pois cada recurso tem uma função diferente. A revisão mensal permite corrigir parcelas pequenas, antecipar aumentos de preço e impedir que despesas conhecidas sejam esquecidas.
Proteja-se nos meses de baixa
Monte uma reserva de emergência usando primeiro uma meta inicial alcançável, como algumas semanas de custos essenciais. Depois, amplie-a gradualmente até cobrir vários meses, conforme a estabilidade das entradas. O dinheiro deve permanecer acessível e separado da conta de uso diário, para não ser consumido por compras rotineiras.
Nos meses de baixa, acione um plano previamente combinado: pause gastos adiáveis, reduza limites variáveis e preserve pagamentos prioritários. Reavalie assinaturas, compras parceladas e serviços pouco usados antes de recorrer ao crédito. A intenção não é punir a família, mas ganhar tempo até que uma entrada confirmada restabeleça o fluxo.
Use crédito apenas depois de compreender o custo total, o prazo e a parcela que caberá no orçamento conservador. Evite cobrir uma baixa recorrente com empréstimos sucessivos, pois isso transfere o problema para os meses seguintes. Se houver dívidas, priorize negociação transparente e compare alternativas antes de aceitar novas condições.
Revise o plano com frequência
Escolha um dia fixo para comparar renda recebida, despesas pagas, provisões e saldo disponível. Observe diferenças entre o planejado e o realizado sem transformar o acompanhamento em julgamento. Pergunte o que mudou, qual categoria pressionou o caixa e que ajuste pode prevenir a mesma dificuldade no próximo ciclo.
Separe, sempre que possível, o dinheiro da atividade profissional das contas pessoais, mesmo que a renda venha de poucos clientes. Registre retiradas para a família e mantenha impostos ou custos do trabalho em provisões próprias. Essa divisão revela o resultado real da atividade e reduz confusões nas decisões domésticas.
Com o tempo, esse processo cria previsibilidade sem exigir que a família adivinhe o futuro. A renda variável continuará oscilando, mas prioridades claras, provisões atualizadas e cenários tornam cada decisão menos arriscada. O objetivo não é controlar os resultados, e sim preparar escolhas responsáveis para meses de alta, períodos de baixa e mudanças na vida.