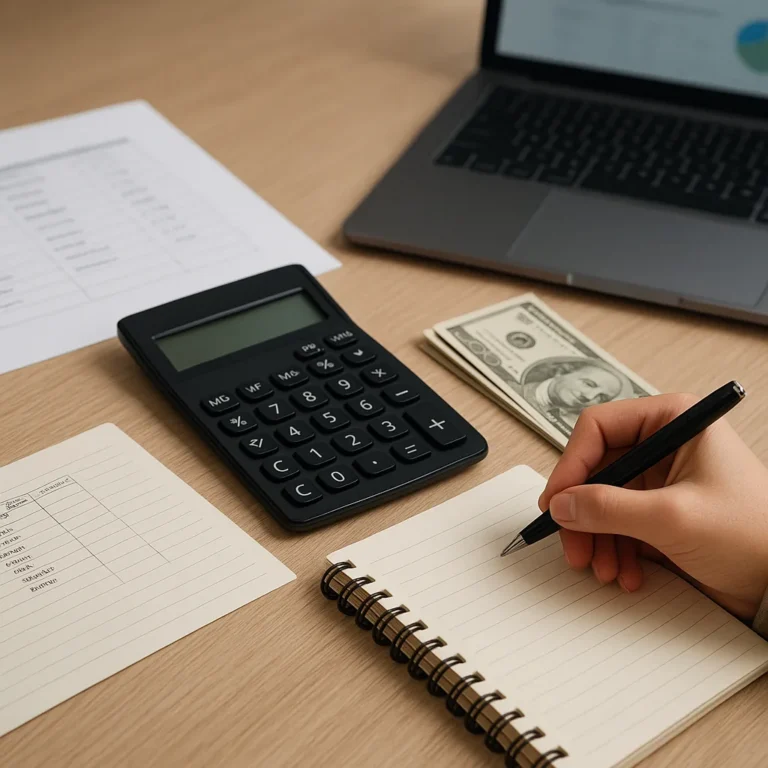
Um orçamento familiar não precisa transformar a casa em uma planilha complicada. Ele funciona quando ajuda todos a enxergar quanto entra, para onde o dinheiro vai e quais escolhas cabem no mês. O primeiro passo é reunir a renda real do grupo, incluindo valores variáveis, e separar despesas essenciais, compromissos financeiros e gastos flexíveis. Depois, a família pode combinar prioridades, definir limites e reservar espaço para imprevistos. Mais importante do que buscar um mês perfeito é criar um método que possa ser revisado sem culpa. Neste guia, você encontrará uma forma prática de começar com dados verdadeiros, dividir responsabilidades e ajustar o plano quando a renda ou as despesas mudarem.
Comece pelo dinheiro que realmente entra
Anote todas as entradas previstas para o mês e não use o melhor cenário como base. Salário líquido, aposentadoria, pensão, trabalhos extras e benefícios podem ter comportamentos diferentes. Para rendas variáveis, trabalhe com uma média conservadora dos últimos meses e mantenha uma margem para oscilações. Registre também a data de recebimento, pois o calendário influencia o pagamento das contas. Se mais de uma pessoa contribui, deixem claro quais valores são compartilhados e quais permanecem sob responsabilidade individual. Essa fotografia inicial evita decisões baseadas em dinheiro que ainda não chegou e mostra o limite real disponível para planejar.
Separe despesas fixas, variáveis e sazonais
Liste primeiro as despesas que sustentam a rotina, como moradia, alimentação, transporte, energia, escola e medicamentos. Em seguida, identifique gastos que oscilam, como lazer, delivery e compras eventuais. Não esconda despesas sazonais: material escolar, impostos, manutenção e presentes também precisam entrar no planejamento, mesmo quando não aparecem todos os meses. Uma maneira simples é dividir o valor anual estimado por doze e guardar essa parcela mensalmente. Ao separar os grupos, fica mais fácil perceber o que pode ser reduzido, negociado ou mantido por ser essencial para a segurança da família.
Transforme prioridades em limites combinados
Depois de conhecer a renda e os gastos, escolha prioridades que façam sentido para a família: quitar uma dívida cara, formar uma reserva, garantir uma despesa de saúde ou simplesmente fechar o mês no azul. Conversem antes de definir limites, especialmente quando há adolescentes ou despesas divididas entre adultos. Um teto para categorias flexíveis funciona melhor do que proibir qualquer gasto. Também vale estabelecer uma regra para compras acima de determinado valor, exigindo consulta ou espera de 24 horas. A combinação reduz conflitos, dá previsibilidade e transforma o orçamento em uma decisão coletiva, não em fiscalização de uma única pessoa.
Escolha uma ferramenta que todos consigam usar
Pode ser caderno, planilha ou aplicativo; a melhor ferramenta é aquela que a família consulta e atualiza de verdade. Crie poucas categorias, use nomes compreensíveis e registre o gasto no momento da compra ou em um horário fixo da semana. Evite misturar despesas pessoais com contas da casa sem identificação, porque isso distorce os resultados. Se houver conta conjunta, definam quem lança os pagamentos e quem confere os extratos. Uma reunião curta, semanal ou quinzenal, ajuda a comparar o previsto com o realizado. O objetivo não é controlar cada centavo obsessivamente, mas enxergar cedo quando uma categoria saiu do limite.
Revise o plano quando a vida mudar
Um orçamento útil precisa acompanhar a realidade, não punir a família por mudanças inevitáveis. No fim do mês, observe três pontos: quais gastos surpreenderam, quais categorias ficaram abaixo do limite e qual conta deve receber atenção no período seguinte. Se a renda cair, priorize moradia, alimentação, saúde, transporte essencial e compromissos com maior consequência, renegociando o restante antes do atraso. Se a renda aumentar, não transforme todo o valor em novas parcelas; direcione parte para reserva ou objetivos definidos. Essa revisão simples mantém o planejamento vivo e permite corrigir a rota antes que pequenos desvios se acumulem.
Onde continuar a pesquisa com mais segurança
Para continuar a pesquisa, veja Consulte orientações do Banco Central e compare o que faz mais sentido para o seu momento.
Principais critérios para comparar antes de decidir
Uma boa decisão não depende apenas da primeira impressão. Compare custo, prazo, reputação, esforço necessário e clareza das condições. Quando esses critérios aparecem juntos, fica mais fácil perceber se a alternativa realmente resolve o problema ou apenas parece atraente no começo.
Como usar essa leitura no próximo passo
Revise os critérios antes de avançar
Aprenda a organizar entradas, despesas e prioridades em um orçamento familiar possível de manter pede contexto, comparação e calma. Use os pontos acima como uma régua prática: revise o objetivo, observe os sinais mais concretos e avance apenas quando a escolha fizer sentido para o seu momento.